รีไฟแนนซ์คอนโดเอกมัย: ย้ายแบงก์ตอนไหนคุ้ม ลดดอกกี่ % ถึงคืนทุน
รีไฟแนนซ์คอนโดเอกมัยเป็นเรื่องที่เจ้าของห้องแถวซอยเอกมัย 5 หรือซอยเอกมัย 12 มักคิดถึงทันทีที่พ้นโปรโมชันดอกเบี้ยช่วง 3 ปีแรก แต่คำถามที่สำคัญกว่า "ย้ายแบงก์แล้วดอกถูกลงไหม" คือ ลดดอกเบี้ยกี่เปอร์เซ็นต์ถึงจะคุ้มกับค่าใช้จ่ายวันโอนที่ต้องจ่ายจริง บทความนี้พาคำนวณจุดคืนทุนจากห้อง 1 ห้องนอนในย่านเอกมัยที่มียอดหนี้คงเหลือระดับ 2.5 ล้านบาท เทียบกับค่าจดจำนอง อากรแสตมป์ และความเสี่ยงจากค่าปรับ prepayment หากย้ายเร็วเกินไป พร้อมชี้ทางเลือกขอลดดอกกับแบงก์เดิมที่หลายคนมองข้าม
สารบัญ
รีไฟแนนซ์กับขอลดดอกกับแบงก์เดิม ต่างกันตรงไหน และทำได้เมื่อไหร่
สองทางเลือกนี้ปลายทางเหมือนกันคือได้ดอกเบี้ยต่ำลง แต่วิธีไปถึงต่างกันคนละเรื่อง การรีไฟแนนซ์คือการย้ายสินเชื่อไปธนาคารใหม่ที่ให้โปรโมชันดีกว่า ส่วนการขอลดดอกกับแบงก์เดิม (Retention) คือการต่อรองกับธนาคารที่ถือสินเชื่อคุณอยู่ โดยไม่ต้องย้ายไปไหน จุดสำคัญที่คนผ่อนคอนโดแถวเอกมัยมักเข้าใจผิดคือ ทั้งสองประตูนี้เพิ่งเปิดหลังพ้นช่วงดอกเบี้ยโปรโมชัน ซึ่งสินเชื่อบ้านส่วนใหญ่กำหนดไว้ 3 ปีแรก ถ้าคุณเพิ่งผ่อนห้องย่านซอยเอกมัย 12 ได้ปีเดียวแล้วรีบย้าย คุณจะชนกำแพงค่าปรับก่อนกำหนด จังหวะที่เป็นธรรมชาติที่สุดจึงอยู่ตรงหลังครบปีที่ 3 พอดี
ข้อดี
- รีไฟแนนซ์มักได้ดอกเบี้ยต่ำสุด เพราะแบงก์ใหม่อยากได้ลูกค้าจึงเสนอโปรโมชันเต็มที่
- Retention ค่าใช้จ่ายน้อยกว่าการย้ายแบงก์มาก ไม่ต้องจดจำนองใหม่ ไม่ต้องประเมินหลักประกันใหม่
- Retention ทำเรื่องเสร็จเร็ว ใช้เอกสารน้อย เพราะธนาคารมีประวัติการผ่อนของคุณอยู่แล้ว
- รีไฟแนนซ์เปิดโอกาสเลือกแบงก์ที่เงื่อนไขอื่น ๆ ถูกใจกว่า ไม่ใช่แค่ดอกเบี้ย
ข้อควรพิจารณา
- รีไฟแนนซ์ต้องเริ่มกระบวนการกู้ใหม่ตั้งแต่ต้น มีค่าใช้จ่ายและใช้เวลาหลายสัปดาห์
- Retention อาจได้ส่วนลดดอกเบี้ยน้อยกว่าที่แบงก์ใหม่เสนอ เพราะแบงก์เดิมไม่ต้องแข่งหนัก
- ทั้งสองทางทำไม่ได้ก่อนพ้น lock-in ถ้าฝืนจะโดนค่าปรับ prepayment
ค่าใช้จ่ายจริงตอนย้ายแบงก์ ที่คนมักลืมบวกเข้าไป
| รายการ | อัตราที่ใช้คิด | ตัวอย่างบนวงเงิน 2 ล้าน |
|---|---|---|
| ค่าจดจำนองใหม่ | 1% ของวงเงินใหม่ (ล้านละ 10,000) สูงสุดไม่เกิน 200,000 บาท | 20,000 บาท |
| ค่าอากรแสตมป์ | 0.05% ของวงเงินกู้ สูงสุดไม่เกิน 10,000 บาท | ประมาณ 1,000 บาท |
| ค่าประเมินราคาหลักประกัน | ประมาณ 2,000–5,000 บาท (บางธนาคารยกเว้นให้) | 2,000–5,000 บาท |
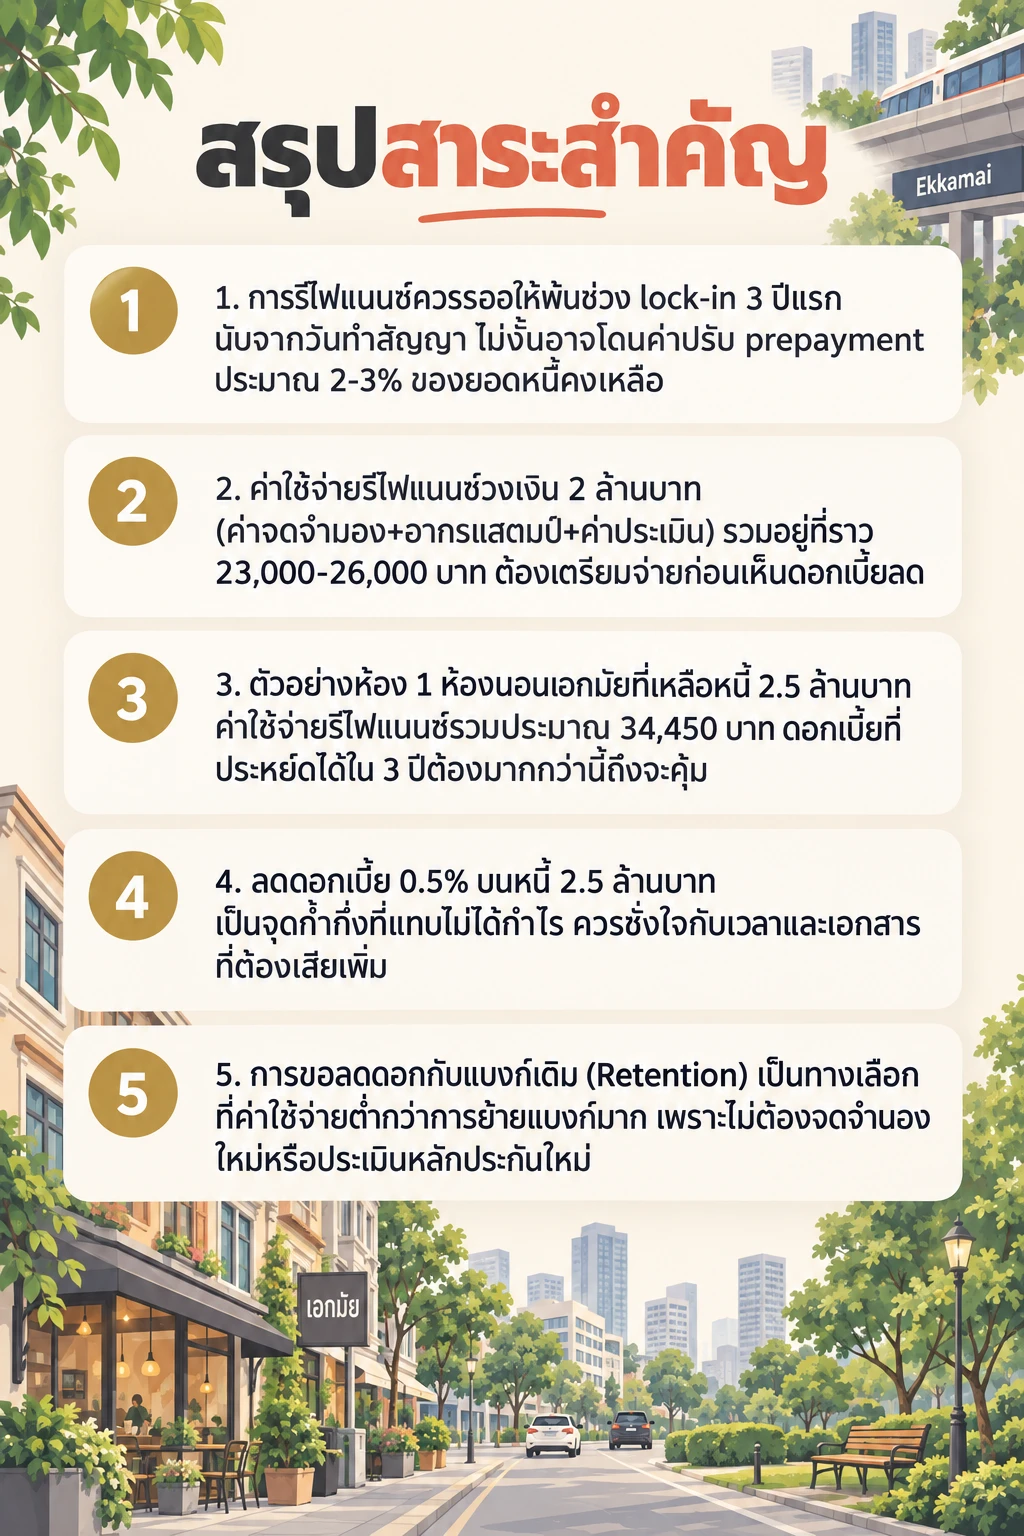
ตัวเลขที่คนลืมบวกบ่อยที่สุดคือค่าจดจำนอง เพราะมันคิดเป็น 1% ของวงเงินใหม่ ไม่ใช่ของส่วนที่เหลือ ยิ่งห้องราคาสูงอย่างคอนโดติด BTS เอกมัยที่วงเงินกู้หลายล้าน ตัวเลขนี้ก็พุ่งตามทันที รวมสามรายการข้างบนบนวงเงิน 2 ล้าน คุณกำลังพูดถึงเงินก้อนราว 23,000–26,000 บาทที่ต้องเตรียมจ่ายวันโอน ก่อนจะเห็นดอกเบี้ยที่ลดลงสักบาท ที่ย้ำว่าควรตรวจสอบอีกครั้งเพราะบางแบงก์ยกเว้นค่าประเมินหรือมีโปรช่วยค่าจดจำนองเป็นช่วง ๆ ตัวเลขจริงจึงขยับได้ตามเงื่อนไข ณ วันที่คุณยื่น
กับดัก lock-in และค่าปรับ prepayment ถ้ารีไฟแนนซ์เร็วเกินไป
กลไกมันทำงานแบบนี้ ตอนแบงก์ให้ดอกเบี้ยโปรโมชันต่ำ ๆ ใน 3 ปีแรก เขาคาดว่าจะไปทำกำไรคืนในปีหลัง ๆ ที่ดอกเบี้ยลอยตัว ถ้าคุณรีไฟแนนซ์หนีออกไปก่อนครบ 3 ปี แบงก์เลยขอเก็บค่าปรับ prepayment ประมาณ 2–3% ของยอดหนี้คงเหลือเป็นการชดเชย สมมติคุณผ่อนห้อง 1 ห้องนอนแถวซอยเอกมัย 5 เหลือหนี้ 3 ล้านบาท แล้วรีบย้ายในปีที่ 2 ค่าปรับที่ 3% จะเท่ากับ 90,000 บาท ก้อนเดียวนี้กลืนดอกเบี้ยที่คุณหวังจะประหยัดไปหลายปีได้สบาย ๆ
- เปิดสัญญาสินเชื่อ หาวันทำสัญญาและเงื่อนไข lock-in ให้เจอก่อนเป็นอันดับแรก
- นับไปให้ครบ 3 ปีนับจากวันเซ็น นั่นคือวันที่ค่าปรับ prepayment หมดผล
- ถ้ายังไม่ครบ ลองใช้ Retention กับแบงก์เดิมแทน ซึ่งไม่ทำให้เกิดค่าปรับย้ายแบงก์
- ถ้าจำเป็นต้องย้ายก่อนครบจริง ๆ ต้องเอาค่าปรับ 2–3% มาบวกในการคำนวณจุดคืนทุนด้วยทุกครั้ง
คำนวณจุดคืนทุน: ห้อง 1 ห้องนอนเอกมัย ลดดอกกี่ % ถึงคุ้ม
มาลงเลขจริงกัน คอนโดใกล้ BTS เอกมัยมีช่วงราคาประกาศขายกว้างมาก ตั้งแต่ราว 2,753,000 บาทไปจนถึง 56,900,000 บาท ครอบคลุมทั้งสตูดิโอและ 1 ห้องนอน สำหรับคนที่ผ่อนมา 3 ปีแล้ว ยอดหนี้คงเหลือของห้อง 1 ห้องนอนในย่านนี้มักอยู่หลักล้านต้น ๆ ถึงกลาง ๆ สมมติเหลือหนี้ราว 2.5 ล้านบาท เรายืมตัวเลขอ้างอิงจากกรุงสีได้ว่า การรีไฟแนนซ์วงเงิน 2.5 ล้านมีค่าใช้จ่ายรวมประมาณ 34,450 บาท กติกาง่าย ๆ คือ ดอกเบี้ยที่ประหยัดได้ใน 3 ปีแรกต้องมากกว่า 34,450 บาท ถึงจะคุ้มค่าย้าย
อันดับที่ 1: ลดดอก 0.5% บนหนี้ 2.5 ล้าน — เส้นก้ำกึ่ง
ห้อง 1 ห้องนอน ย่านเอกมัย ซอยเอกมัย 10
ที่ส่วนต่างดอกเบี้ย 0.5% เงินที่ประหยัดได้ตลอด 3 ปีแทบจะเท่ากับค่าใช้จ่ายพอดี แปลว่าคุ้มแบบไม่ได้กำไรเป็นกอบเป็นกำ ต้องชั่งใจกับเวลาและเอกสารที่ต้องเสียไปด้วย ตัวเลขดอกที่ประหยัดเป็นการประมาณแบบหยาบจากยอดต้นเต็ม จริง ๆ จะลดลงตามเงินต้นที่ค่อย ๆ หด ควรให้แบงก์คำนวณตารางผ่อนจริงให้ดู
- ยอดหนี้คงเหลือสมมติ
- ประมาณ 2,500,000 บาท
- ดอกที่ประหยัดต่อปี (คร่าว ๆ)
- ~12,500 บาท × 3 ปี ≈ 37,500 บาท
- เทียบค่าใช้จ่ายรีไฟแนนซ์
- ~34,450 บาท — คืนทุนแบบเฉียดฉิว
อันดับที่ 2: ลดดอก 1% บนหนี้ 2.5 ล้าน — คุ้มชัดเจน
ห้อง 1 ห้องนอน ใกล้เกตเวย์ เอกมัย
พอส่วนต่างดอกเบี้ยขยับเป็น 1% เงินที่ประหยัดได้พุ่งเกินค่าใช้จ่าย 34,450 บาทไปชัดเจน กรณีแบบนี้การย้ายแบงก์คุ้มค่าที่จะลงแรง ยิ่งถ้าแบงก์ใหม่มีโปรช่วยค่าจดจำนองหรือยกเว้นค่าประเมิน ส่วนต่างจะยิ่งกว้างขึ้น ตัวเลขทั้งหมดนี้เป็นการประมาณเพื่อให้เห็นวิธีคิด ไม่ใช่ข้อเสนอจริง
- ยอดหนี้คงเหลือสมมติ
- ประมาณ 2,500,000 บาท
- ดอกที่ประหยัดต่อปี (คร่าว ๆ)
- ~25,000 บาท × 3 ปี ≈ 75,000 บาท
- ส่วนต่างหลังหักค่าใช้จ่าย
- ประหยัดสุทธิราว 40,000 บาท
คำถามที่พบบ่อย
รีไฟแนนซ์คอนโดเอกมัยทำได้เร็วสุดกี่ปี
ขึ้นอยู่กับเงื่อนไข lock-in ในสัญญาสินเชื่อเดิม ซึ่งส่วนใหญ่กำหนดไว้ 3 ปีนับจากวันทำสัญญา ถ้ารีไฟแนนซ์ก่อนครบกำหนดนี้มักต้องจ่ายค่าปรับ prepayment ประมาณ 2-3% ของยอดหนี้คงเหลือ ควรเปิดสัญญาเช็กวันเซ็นให้ชัดก่อนตัดสินใจ
รีไฟแนนซ์กับขอลดดอกธนาคารเดิมต่างกันตรงไหน อันไหนคุ้มกว่า
รีไฟแนนซ์คือย้ายไปธนาคารใหม่มักได้ดอกเบี้ยต่ำสุดแต่มีค่าใช้จ่ายจดจำนองและประเมินหลักประกันใหม่ ส่วน Retention คือขอลดดอกกับแบงก์เดิมโดยไม่ต้องย้าย ค่าใช้จ่ายต่ำกว่ามากแต่ดอกเบี้ยอาจไม่ต่ำเท่า ควรเทียบตัวเลขทั้งสองทางก่อนตัดสินใจ
ค่าใช้จ่ายรีไฟแนนซ์คอนโดมีอะไรบ้าง
หลักๆ คือค่าจดจำนองใหม่ 1% ของวงเงินกู้ (สูงสุดไม่เกิน 200,000 บาท) ค่าอากรแสตมป์ 0.05% ของวงเงิน และค่าประเมินหลักประกันราว 2,000-5,000 บาท ซึ่งบางธนาคารอาจยกเว้นให้ ควรสอบถามแบงก์ที่จะย้ายไปอีกครั้งเพราะเงื่อนไขเปลี่ยนได้
ลดดอกเบี้ยกี่เปอร์เซ็นต์ถึงจะคุ้มรีไฟแนนซ์
ไม่มีตัวเลขตายตัว ต้องเทียบดอกเบี้ยที่ประหยัดได้ตลอดช่วงล็อกดอกเบี้ยใหม่กับค่าใช้จ่ายรวมที่ต้องจ่ายวันโอน จากตัวอย่างหนี้ 2.5 ล้านบาทที่มีค่าใช้จ่ายราว 34,450 บาท การลดดอก 0.5% ถือเป็นจุดก้ำกึ่งที่แทบไม่ได้กำไร ควรคำนวณจากยอดหนี้และอัตราดอกเบี้ยจริงของตัวเองอีกครั้ง
prepayment fee คิดยังไง ต้องจ่ายทุกกรณีไหม
ธนาคารแห่งประเทศไทยห้ามเก็บค่าปรับปิดหนี้ก่อนกำหนดในสินเชื่อทั่วไป แต่สินเชื่อบ้านยังเก็บได้หากรีไฟแนนซ์ภายในช่วง lock-in 3 ปีแรก คิดประมาณ 2-3% ของยอดหนี้คงเหลือ ถ้าพ้นช่วงนี้แล้วมักไม่ต้องจ่าย แต่ควรตรวจสัญญาของตัวเองเพื่อความชัวร์
บทสรุป
ก่อนยื่นรีไฟแนนซ์คอนโดเอกมัย สิ่งแรกที่ควรทำคือเปิดสัญญาเดิมเช็กวันทำสัญญาและเงื่อนไข lock-in ให้ชัด แล้วค่อยขอใบแจ้งยอดหนี้คงเหลือจากแบงก์เดิมมาคำนวณค่าใช้จ่ายจริงเทียบกับดอกเบี้ยที่จะประหยัดได้ ถ้าตัวเลขออกมาก้ำกึ่งอย่างกรณีลดดอก 0.5% ลองขอ Retention กับแบงก์เดิมก่อน เพราะค่าใช้จ่ายต่ำกว่ามาก และไม่ต้องเสี่ยงเรื่องเอกสารหรือเวลาที่หายไปกับการย้ายแบงก์ใหม่ สุดท้ายแล้วควรปรึกษาเจ้าหน้าที่สินเชื่อของธนาคารโดยตรงเพื่อขอตัวเลขอัตราดอกเบี้ยและค่าธรรมเนียมล่าสุด เพราะเงื่อนไขเหล่านี้เปลี่ยนแปลงได้ตลอดเวลา
แหล่งข้อมูลอ้างอิง
ข้อมูลร้าน ราคา เวลาเปิด และข้อเท็จจริงในบทความนี้อ้างอิงจากแหล่งด้านล่าง ควรตรวจสอบข้อมูลล่าสุดอีกครั้งก่อนเดินทางหรือทำธุรกรรม
- 1.ค่าใช้จ่ายในการรีไฟแนนซ์บ้าน 2568 - GH Bank(เว็บไซต์) ↗
- 2.รีไฟแนนซ์บ้าน เสียค่าอะไรบ้าง - Krungsri(เว็บไซต์) ↗
- 3.ปิดหนี้ก่อนกำหนดได้ ไม่ต้องจ่าย Prepayment fee - สมาคมธนาคารไทย(เว็บไซต์) ↗
- 4.Refinance VS Retention เลือกแบบไหนประหยัดดอกเบี้ย - Money Expo(เว็บไซต์) ↗
- 5.ขายคอนโด รถไฟฟ้าสถานีเอกมัย อัปเดตปี 2568 - HomeHug(เว็บไซต์) ↗
บทความที่เกี่ยวข้อง
ปล่อยเช่ารายวันคอนโดเอกมัย/Airbnb ผิดกฎหมายไหม โดนปรับเท่าไหร่
ปล่อยเช่ารายวันคอนโดเอกมัยผ่าน Airbnb ผิดกฎหมายซ้อนสามชั้น เช็กค่าปรับจริง และทางออกที่เจ้าของห้องทำได้ถูกกฎหมาย
ซื้อคอนโดมือสองเอกมัยจากเจ้าของตรง: 5 เรื่องต้องเช็กก่อนวางมัดจำ
ซื้อคอนโดมือสองเอกมัยตรงจากเจ้าของ ไม่มีนายหน้าคัดกรองให้ ผู้ซื้อต้องตรวจโฉนด จำนอง และหนี้ส่วนกลางด้วยตัวเองก่อนวางมัดจำ
ต่างชาติเช่าคอนโดเอกมัยระยะยาว จดทะเบียนการเช่า 3 ปีขึ้นไปคุ้มไหม
สัญญาเช่าธรรมดากับการจดทะเบียนการเช่าที่ดินต่างกันตรงไหน และทำไมสัญญา 3+3+3 ที่นายหน้าเสนอถึงไม่ได้คุ้มครองอย่างที่คิด
ที่จอดรถคอนโดเอกมัย: สิทธิ์ 1 คัน จอดซ้อนคัน และคิวที่จอดที่ต้องเช็กก่อนเซ็น
ที่จอดรถคอนโดเอกมัยไม่ใช่แค่โบรชัวร์สวยๆ แต่มีสิทธิ์หลายแบบที่ผลต่างกันมากในชีวิตจริง เช็กก่อนเซ็นสัญญา