กู้ซื้อคอนโดเอกมัย ต้องมีรายได้เท่าไหร่ ผ่อนเดือนละกี่บาท
กู้ซื้อคอนโดเอกมัยเป็นคำถามที่ต้องตอบด้วยตัวเลขจริง ไม่ใช่ความรู้สึกว่าผ่อนไหวหรือไม่ไหว เพราะราคาห้องในย่านนี้มีช่วงที่ชัดเจน คือราว 5-7 ล้านบาทสำหรับห้องหนึ่งห้องนอนใกล้ BTS เอกมัย และขยับไป 8-12 ล้านบาทสำหรับโครงการใหม่บนสุขุมวิท ซอย 63 บทความนี้พาคำนวณย้อนกลับจากราคาห้องเหล่านั้นไปถึงค่างวดต่อเดือนและรายได้ขั้นต่ำที่ธนาคารมักต้องการ โดยใช้สูตรลัด "ล้านละ 7,000 บาท" และเกณฑ์ DSR 40% ที่ธนาคารไทยใช้จริง พร้อมสรุปเงื่อนไข LTV ช่วงผ่อนคลายและข้อจำกัดสำหรับผู้ซื้อชาวต่างชาติ
สารบัญ
ราคาคอนโดเอกมัยอยู่ที่เท่าไหร่ และตัวเลขนี้แปลว่าต้องกู้เท่าไหร่
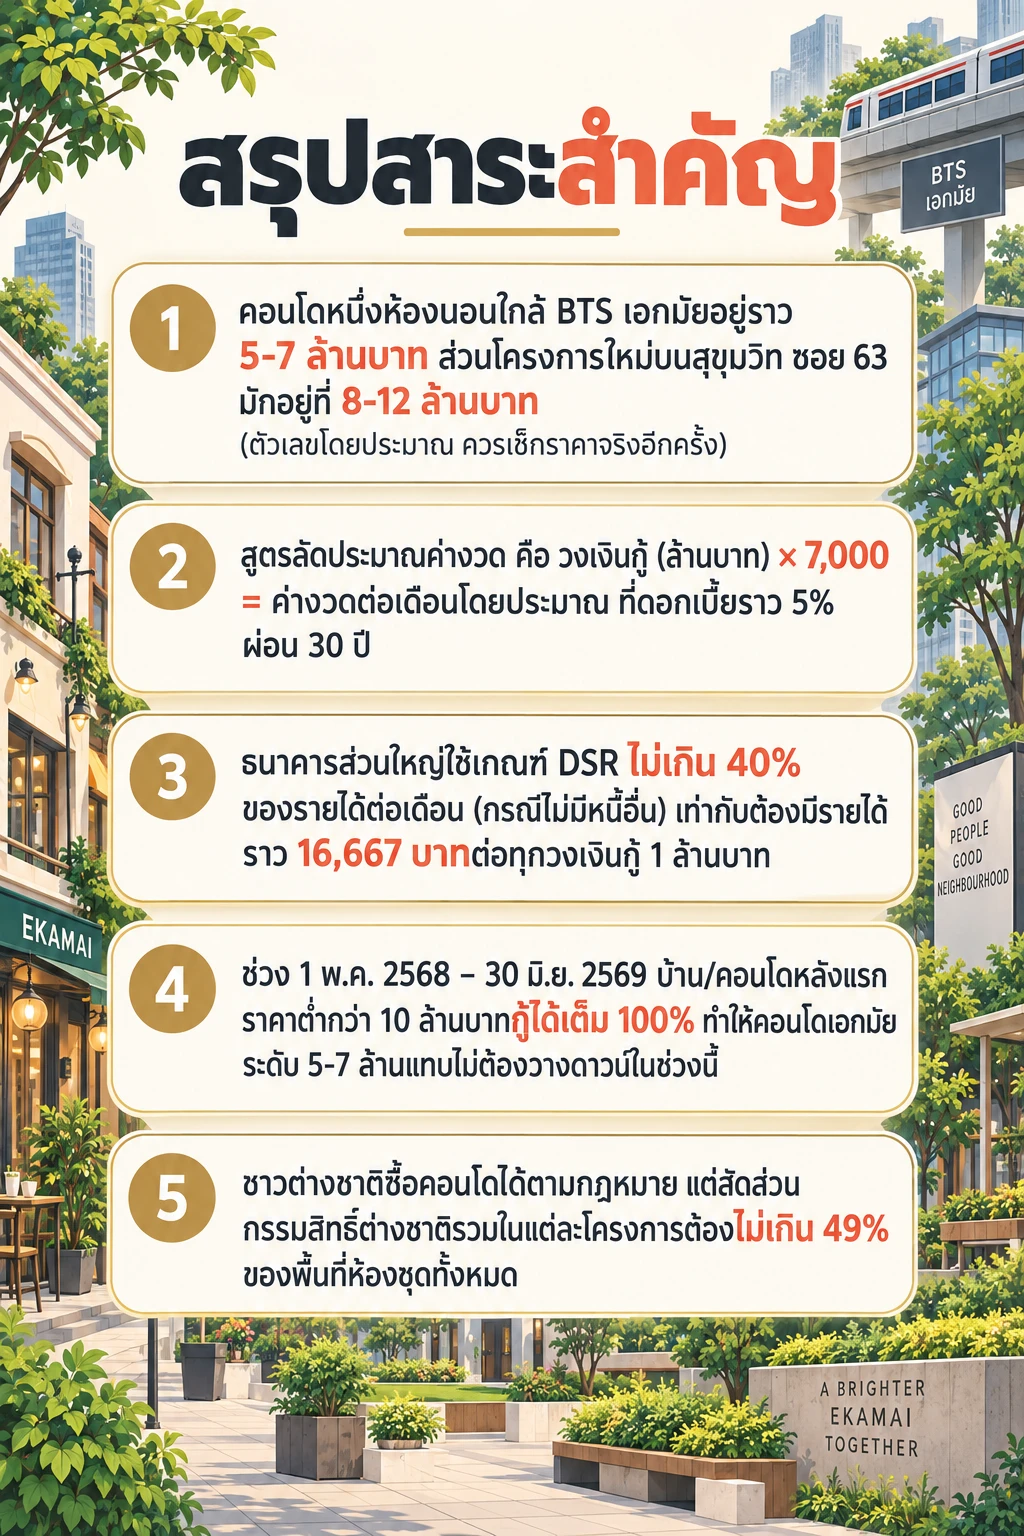
ตัวเลขที่คุณต้องเริ่มต้นคือราคาห้อง เพราะทุกอย่างหลังจากนั้น — ค่างวด รายได้ เงินดาวน์ — คำนวณย้อนกลับมาจากตรงนี้ทั้งหมด สำหรับคอนโดหนึ่งห้องนอนใกล้ BTS เอกมัย ระยะเดินถึงสถานีได้จริง ราคาส่วนใหญ่อยู่ราว 5–7 ล้านบาท ส่วนโครงการใหม่ที่ลึกเข้าไปบนสุขุมวิท ซอย 63 (เอกมัย) หรือแบรนด์ระดับบน มักขยับขึ้นไปที่ 8–12 ล้านบาท ตัวเลขเหล่านี้เป็นค่าประมาณ ณ ช่วงเวลาที่เขียน และควรตรวจสอบกับราคาจริงของแต่ละโครงการอีกครั้ง เพราะขยับตามทำเลในซอย ชั้น และวิวได้พอสมควร
เหตุผลที่ราคายืนอยู่ระดับนี้ไม่ใช่เรื่องบังเอิญ ราคาที่ดินย่านเอกมัย/สุขุมวิท 63 ในช่วงปี 2566–2569 เฉลี่ยอยู่ที่ราว 350,000 บาทต่อตารางวา ต้นทุนที่ดินระดับนี้บวกกับความสะดวกของ BTS เอกมัย และย่านคาเฟ่–ร้านอาหารรอบซอยเอกมัย 5, 10 และ 12 ทำให้ผู้พัฒนาตั้งราคาขายต่อตารางเมตรได้สูง ทำเลอย่างฝั่งเกตเวย์ เอกมัย ที่ติดสถานีพอดีจึงมักแพงกว่าห้องที่อยู่ลึกเข้าไปในซอย แม้ขนาดใกล้กัน (ชื่อทำเลเหล่านี้ยกมาเพื่อบอกตำแหน่ง ไม่ได้ยืนยันว่ามีห้องว่างขายในโครงการใด)
การแปลงราคาห้องเป็น 'วงเงินกู้' ทำได้ง่าย ๆ คือเอาราคาห้องลบเงินดาวน์ที่คุณจ่ายเอง ส่วนที่เหลือคือยอดที่ต้องกู้ธนาคาร เช่นห้อง 6 ล้าน ถ้าวางดาวน์ 10% (600,000 บาท) ก็กู้ราว 5.4 ล้าน แต่คุณจะดาวน์ได้น้อยแค่ไหนขึ้นกับเกณฑ์ LTV ที่ธนาคารให้กู้ได้ ซึ่งช่วงนี้ผ่อนคลายเป็นพิเศษ รายละเอียดส่วนนั้นอยู่ในหัวข้อสุดท้าย ตอนนี้ให้จำแค่ว่ายิ่งดาวน์มาก วงเงินกู้และค่างวดยิ่งน้อยลง
| ประเภท / ทำเล | ราคาโดยประมาณ | วงเงินกู้ (ดาวน์ 10%) |
|---|---|---|
| 1 ห้องนอน ใกล้ BTS เอกมัย | 5–7 ล้านบาท | 4.5–6.3 ล้านบาท |
| โครงการใหม่ สุขุมวิท 63 | 8–12 ล้านบาท | 7.2–10.8 ล้านบาท |
สูตรลัด 'ล้านละ 7,000 บาท' ผ่อนคอนโดเอกมัยเดือนละเท่าไหร่
สูตรที่คนซื้อบ้านไทยใช้ประมาณค่างวดเร็วที่สุดคือ 'ล้านละ 7,000 บาทต่อเดือน' หมายความว่าทุกวงเงินกู้ 1 ล้านบาท ให้เผื่อค่าผ่อนไว้ราว 7,000 บาทต่อเดือน ตัวเลขนี้มาจากการกู้ 1 ล้านบาท ระยะเวลา 30 ปี ดอกเบี้ยราว 5% ต่อปี ซึ่งในเดือนแรก ๆ แบ่งคร่าว ๆ เป็นเงินต้นราว 2,800 บาท และดอกเบี้ยราว 4,200 บาท จะเห็นว่าช่วงแรกเงินที่จ่ายไปเป็นดอกเบี้ยเสียส่วนใหญ่ นี่คือเหตุผลที่การโปะเงินต้นช่วงต้นคุ้มกว่าช่วงปลาย
- สูตรหลัก: วงเงินกู้ (ล้าน) × 7,000 = ค่างวดต่อเดือนโดยประมาณ ที่ดอกเบี้ยราว 5% ผ่อน 30 ปี
- สูตรทางลับกลับด้าน: ค่างวดต่อเดือน × 150 = วงเงินกู้สูงสุดโดยประมาณ ซึ่งเทียบเท่าราว 6,667 บาทต่อล้าน
- ถ้าดอกเบี้ยขยับขึ้นไปราว 6% ค่างวดต่อล้านจะสูงกว่า 7,000 บาทเล็กน้อย ให้เผื่อไว้เสมอ
- ทั้งหมดนี้เป็นตัวเลขประมาณเพื่อวางแผน ไม่ใช่ใบเสนอราคา อัตราดอกเบี้ยและระยะผ่อนจริงเป็นตัวตัดสินค่างวดที่แท้จริง ควรยืนยันกับธนาคาร
เมื่อเอาสูตรนี้ทาบกับราคาคอนโดเอกมัย ภาพจะชัดขึ้นทันที ห้องหนึ่งห้องนอนใกล้ BTS เอกมัยที่กู้ราว 5 ล้าน ค่างวดจะอยู่ราว 35,000 บาทต่อเดือน ขณะที่ห้องบนสุขุมวิท 63 ที่กู้ 10–12 ล้าน จะกระโดดไปเกือบ 70,000–84,000 บาทต่อเดือน ซึ่งเป็นช่องว่างที่ใหญ่พอจะเปลี่ยนกลุ่มคนซื้อไปเลย ตารางด้านล่างไล่ให้ดูตามวงเงินกู้แต่ละระดับของย่านนี้
| วงเงินกู้ | ค่างวด/เดือน (ราว 5%) | เทียบราคาห้องเอกมัย |
|---|---|---|
| 5 ล้านบาท | ราว 35,000 บาท | 1 ห้องนอนใกล้ BTS เอกมัย |
| 7 ล้านบาท | ราว 49,000 บาท | 1 ห้องนอนทำเลดีใกล้สถานี |
| 9 ล้านบาท | ราว 63,000 บาท | โครงการใหม่ สุขุมวิท 63 |
| 12 ล้านบาท | ราว 84,000 บาท | ห้องใหญ่/แบรนด์บน สุขุมวิท 63 |
เกณฑ์ DSR 40% รายได้ต้องถึงเท่าไหร่ธนาคารถึงอนุมัติ
ธนาคารไม่ได้ดูแค่ว่าคุณผ่อนไหวหรือไม่ แต่ดูสัดส่วนภาระหนี้ต่อรายได้ หรือ DSR (Debt Service Ratio) เกณฑ์ทั่วไปคือค่าผ่อนบ้านต่อเดือนไม่ควรเกินราว 40% ของรายได้ต่อเดือน กรณีไม่มีหนี้อื่น และถ้ารวมหนี้อื่น เช่นผ่อนรถหรือบัตรเครดิต ภาระหนี้รวมทั้งหมดมักถูกจำกัดไว้ไม่เกินราว 50% ของรายได้ ใครที่ DSR เกิน 50% ถือว่าเสี่ยงสูงและโอกาสอนุมัติต่ำ จากเกณฑ์ 40% นี้ แปลงเป็นตัวเลขที่จำง่ายได้ว่าต้องมีรายได้ราว 16,667 บาทต่อทุกวงเงินกู้ 1 ล้านบาท (คำนวณจากค่างวดราว 6,667 บาทต่อล้าน หารด้วย 40%)
อันดับที่ 1: ห้อง 1 ห้องนอน ใกล้ BTS เอกมัย — กู้ราว 5 ล้าน
ทำเลใกล้สถานี เดินถึงได้
เป็นระดับเริ่มต้นของย่าน คนที่มีรายได้เกินแปดหมื่นปลาย ๆ ต่อเดือนและไม่มีภาระหนี้อื่นพอจะเข้าเกณฑ์ได้ แต่ถ้ามีค่างวดรถอยู่แล้วเดือนละ 15,000 บาท ธนาคารจะนับรวมเข้าไปในเพดาน 50% ทำให้วงเงินที่กู้ได้จริงหดลง คุณอาจต้องเพิ่มรายได้หรือลดยอดกู้ด้วยการดาวน์มากขึ้น
- ค่างวด/เดือน
- ราว 35,000 บาท
- รายได้ขั้นต่ำ (ไม่มีหนี้อื่น)
- ราว 87,500 บาท/เดือน
- อ้างอิงเกณฑ์
- DSR 40%
อันดับที่ 2: ห้องทำเลดีใกล้สถานี — กู้ราว 7 ล้าน
1 ห้องนอนใกล้ย่านคาเฟ่เอกมัย
ขยับขึ้นมาอีกระดับต้องมีรายได้เกินแสนสองต่อเดือน ซึ่งมักเป็นคู่ที่กู้ร่วมกันมากกว่าคนเดียว การกู้ร่วมช่วยรวมรายได้สองทางให้ผ่านเกณฑ์ DSR ง่ายขึ้น แต่หนี้ของผู้กู้ร่วมก็ถูกนับรวมด้วยเช่นกัน จึงควรเคลียร์หนี้บัตรเครดิตก่อนยื่น
- ค่างวด/เดือน
- ราว 49,000 บาท
- รายได้ขั้นต่ำ (ไม่มีหนี้อื่น)
- ราว 122,500 บาท/เดือน
- อ้างอิงเกณฑ์
- DSR 40%
อันดับที่ 3: โครงการใหม่ สุขุมวิท 63 — กู้ราว 10 ล้าน
แบรนด์ใหม่บนถนนเอกมัย
ระดับนี้ต้องมีรายได้ราวแสนเจ็ดถึงแสนแปดต่อเดือน จึงเป็นกลุ่มผู้บริหาร เจ้าของกิจการ หรือผู้กู้ร่วมรายได้สูง ตัวเลขรายได้ทั้งหมดในหน้านี้เป็นค่าประมาณจากเกณฑ์มาตรฐาน แต่ละธนาคารคิด DSR และนับรายได้ไม่เท่ากัน ควรให้ธนาคารพรีแอปพรูฟก่อนตัดสินใจ
- ค่างวด/เดือน
- ราว 70,000 บาท
- รายได้ขั้นต่ำ (ไม่มีหนี้อื่น)
- ราว 175,000 บาท/เดือน
- อ้างอิงเกณฑ์
- DSR 40%
LTV กู้ได้กี่ % และข้อจำกัดสำหรับผู้ซื้อชาวต่างชาติ
เรื่องที่คนพลาดบ่อยที่สุดสองข้อคือ 'กู้ได้กี่เปอร์เซ็นต์' และ 'ต่างชาติซื้อได้ไหม' เริ่มที่ LTV (Loan-to-Value) ปกติธนาคารจะจำกัดวงเงินกู้ตามจำนวนบ้านที่คุณถืออยู่ แต่ช่วงนี้ ธปท. ผ่อนคลายมาตรการเป็นพิเศษ ระหว่าง 1 พ.ค. 2568 – 30 มิ.ย. 2569 (และมีร่างเสนอต่ออายุออกไปถึง มิ.ย. 2570 ซึ่งอยู่ระหว่างรับฟังความเห็น) บ้านหรือคอนโดหลังแรกราคาต่ำกว่า 10 ล้านบาทกู้ได้เต็ม 100% และกู้เพิ่มเพื่อตกแต่งได้อีก 10% หมายความว่าคอนโดเอกมัยห้องละ 5–7 ล้านเกือบทั้งหมดเข้าเกณฑ์นี้ แทบไม่ต้องวางดาวน์เลยในช่วงผ่อนคลาย
| จำนวนบ้านที่ถือ | ช่วงผ่อนคลาย | เกณฑ์ปกติ |
|---|---|---|
| หลังแรก (ต่ำกว่า 10 ล้าน) | กู้ได้ 100% + ตกแต่งอีก 10% | สูงกว่าปกติ |
| หลังที่สอง | กู้ได้ 100% | 80–90% |
| หลังที่สามขึ้นไป | กู้ได้ 100% | 70% |
สำหรับผู้ซื้อชาวต่างชาติ กฎหมายไทยให้ซื้อคอนโดได้ แต่มีเพดานสำคัญคือสัดส่วนกรรมสิทธิ์ต่างชาติรวมกันในแต่ละโครงการต้องไม่เกิน 49% ของพื้นที่ห้องชุดทั้งหมด โครงการใหม่บนสุขุมวิท 63 ที่เป็นที่นิยมของชาวต่างชาติจึงอาจเต็มโควตาต่างชาติก่อน ควรถามฝ่ายขายว่าโควตายังเหลือหรือไม่ นอกจากนี้เงินที่ใช้ซื้อต้องโอนมาจากต่างประเทศเป็นสกุลเงินตราต่างประเทศ พร้อมขอเอกสาร FET (Foreign Exchange Transaction Form) ไว้เป็นหลักฐานตอนโอนกรรมสิทธิ์ ที่สำคัญคือธนาคารไทยแทบไม่ปล่อยกู้ให้ชาวต่างชาติ คนกลุ่มนี้ส่วนใหญ่จึงจ่ายสดหรือจัดไฟแนนซ์จากต่างประเทศ
คำถามที่พบบ่อย
กู้คอนโดเอกมัย 5 ล้านบาท ต้องผ่อนเดือนละเท่าไหร่
ใช้สูตรลัดล้านละ 7,000 บาท วงเงินกู้ 5 ล้านบาทจะผ่อนราว 35,000 บาทต่อเดือน ที่ดอกเบี้ยประมาณ 5% ต่อปี ระยะเวลา 30 ปี ตัวเลขนี้เป็นค่าประมาณ ควรให้ธนาคารคำนวณอัตราดอกเบี้ยจริงอีกครั้งก่อนตัดสินใจ
รายได้เท่าไหร่ถึงจะกู้คอนโดเอกมัยผ่าน
โดยทั่วไปธนาคารใช้เกณฑ์ DSR ไม่เกิน 40% ของรายได้ต่อเดือน เท่ากับต้องมีรายได้ราว 16,667 บาทต่อทุกวงเงินกู้ 1 ล้านบาท เช่น กู้ 5 ล้านบาทควรมีรายได้ราว 83,000 บาทต่อเดือนขึ้นไปหากไม่มีหนี้อื่น แต่ถ้ามีภาระผ่อนรถหรือบัตรเครดิตอยู่แล้ว ธนาคารจะนำมารวมคำนวณด้วยทำให้ต้องมีรายได้สูงกว่านี้
ตอนนี้กู้คอนโดหลังแรกต้องวางเงินดาวน์กี่เปอร์เซ็นต์
ในช่วงมาตรการผ่อนคลาย LTV ของ ธปท. ระหว่าง 1 พ.ค. 2568 ถึง 30 มิ.ย. 2569 คอนโดหลังแรกราคาต่ำกว่า 10 ล้านบาทกู้ได้เต็ม 100% และยังกู้เพิ่มเพื่อตกแต่งได้อีก 10% แต่ควรตรวจสอบกับธนาคารและติดตามประกาศ ธปท. เพราะมีร่างเสนอขยายเวลาถึงมิถุนายน 2570 ซึ่งยังอยู่ระหว่างรับฟังความเห็น
ต่างชาติซื้อคอนโดเอกมัยได้ไหม ต้องกู้ธนาคารไทยได้หรือเปล่า
ชาวต่างชาติซื้อคอนโดในไทยได้ตามกฎหมาย แต่สัดส่วนกรรมสิทธิ์ต่างชาติรวมกันในแต่ละโครงการต้องไม่เกิน 49% ของพื้นที่ห้องชุดทั้งหมด และต้องโอนเงินซื้อจากต่างประเทศเป็นเงินตราต่างประเทศพร้อมขอเอกสาร FET เรื่องการกู้กับธนาคารไทยและเงื่อนไขเฉพาะบุคคลควรตรวจสอบกับธนาคารและที่ปรึกษาด้านกฎหมายโดยตรง
ถ้ามีหนี้ผ่อนรถอยู่แล้ว ยังกู้คอนโดเอกมัยได้ไหม
ได้ แต่ธนาคารจะนำภาระหนี้ผ่อนรถหรือบัตรเครดิตมารวมคำนวณ DSR ด้วย โดยทั่วไปภาระหนี้รวมทั้งหมดต่อเดือนไม่ควรเกินราว 50% ของรายได้ หาก DSR รวมเกิน 50% ถือว่าความเสี่ยงสูงและโอกาสอนุมัติต่ำลง
บทสรุป
ก่อนไปดูห้องตัวอย่างที่เอกมัย ให้เอาราคาห้องที่สนใจมาคูณด้วย 7,000 เพื่อประมาณค่างวด แล้วหารด้วย 40% เพื่อดูว่ารายได้ของคุณถึงเกณฑ์หรือไม่ — ตัวเลขนี้ใช้เวลาคำนวณไม่ถึงนาทีแต่ช่วยกรองห้องที่ไม่เหมาะกับกำลังซื้อออกไปได้ทันที สำหรับคนที่มีหนี้ผ่อนรถหรือบัตรเครดิตอยู่แล้ว ควรคุยกับธนาคารเพื่อประเมิน DSR รวมจริงก่อนตกลงจองห้อง เพราะตัวเลขในบทความนี้เป็นเพียงการประมาณ ไม่ใช่ผลอนุมัติจริง และสุดท้าย ไม่ว่าจะเป็นผู้ซื้อไทยหรือต่างชาติ ควรตรวจสอบเงื่อนไข LTV ล่าสุดและโควตากรรมสิทธิ์ต่างชาติกับธนาคารหรือที่ปรึกษาด้านกฎหมายโดยตรง เพราะมาตรการเหล่านี้เปลี่ยนแปลงได้ตามประกาศของ ธปท.
แหล่งข้อมูลอ้างอิง
ข้อมูลร้าน ราคา เวลาเปิด และข้อเท็จจริงในบทความนี้อ้างอิงจากแหล่งด้านล่าง ควรตรวจสอบข้อมูลล่าสุดอีกครั้งก่อนเดินทางหรือทำธุรกรรม
- 1.เงินเดือนเท่าไหร่กู้ซื้อบ้านได้? แจกสูตรคำนวณวงเงินกู้ - Juzmatch(เว็บไซต์) ↗
- 2.ผ่อนบ้าน เดือนละเท่าไหร่ พร้อมตารางผ่อนล้านละกี่บาท - KTC(เว็บไซต์) ↗
- 3.มาตรการ LTV คืออะไร ? อัปเดต 2569 - กรุงศรี(เว็บไซต์) ↗
- 4.ธปท.รับฟังฯร่างหลักเกณฑ์ผ่อน 'มาตรการ LTV' ถึงมิ.ย.70 - สำนักข่าวอิศรา(เว็บไซต์) ↗
- 5.ทำความเข้าใจกฎเกณฑ์โควตาต่างชาติ 49% ในคอนโดมิเนียม - เซ็นทรัลซิตี้ พร็อพเพอร์ตี้(เว็บไซต์) ↗
- 6.รวมคอนโดฯ ไฮไรส์ย่านเอกมัย ในซอยสุขุมวิท 63 - Home.co.th(เว็บไซต์) ↗
บทความที่เกี่ยวข้อง
ยกเลิกสัญญาเช่าก่อนกำหนดคอนโดเอกมัย: วิธีย้ายออกโดยไม่โดนยึดเงินประกัน
เจอปัญหาต้องย้ายออกก่อนครบสัญญาเช่าคอนโดเอกมัย? รู้สิทธิเรื่องเงินประกันและวิธีเจรจากับเจ้าของก่อนคืนกุญแจ
ค่าส่วนกลางคอนโดเอกมัย: อัตราต่อตารางเมตร วิธีคิด และผลของการค้างจ่าย
ค่าส่วนกลางคอนโดเอกมัยคิดจากอัตราส่วนกรรมสิทธิ์ ไม่ใช่เก็บเท่ากันทุกห้อง และถ้าค้างจ่ายจะโอนกรรมสิทธิ์ไม่ได้เพราะติดใบปลอดหนี้
โอนคอนโดกรมที่ดินพระโขนง: เอกสารและขั้นตอนวันโอนสำหรับคนเอกมัย
คนโอนคอนโดเอกมัยหลายคนไม่รู้ว่าต้องไปสำนักงานที่ดินสาขาพระโขนงที่เขตประเวศ ไม่ใช่ในเอกมัย และพลาดเพราะใบปลอดหนี้ไม่ทัน
"บ้านปู" ในย่านเอกมัย: อ่านทำเลจากตึกออฟฟิศให้เป็น ก่อนเช่าหรือซื้อ
ชื่อ "บ้านปู" ในประกาศเช่าเอกมัยบอกอะไรมากกว่าตำแหน่งบนแผนที่ อ่านให้เป็นก่อนตัดสินใจเช่าหรือซื้อ